
-i6a77249e192b0.png)

Kripto Paralar ve Bankacılık Sistemi: Gelecekte Bankalar Dönüşecek mi, Güçlenecek mi?
Kripto paralar bankacılığın bazı kurallarını sorgularken blockchain ve tokenizasyon finansın altyapısını yeniden şekillendiriyor. Peki gelecekte bankalar güç mü kaybedecek, yoksa yeni teknolojilerle daha güçlü bir yapıya mı dönüşecek?
07/09/2026 20:07 | Son Güncelleme : 16/09/2026 18:54 | Netosfer
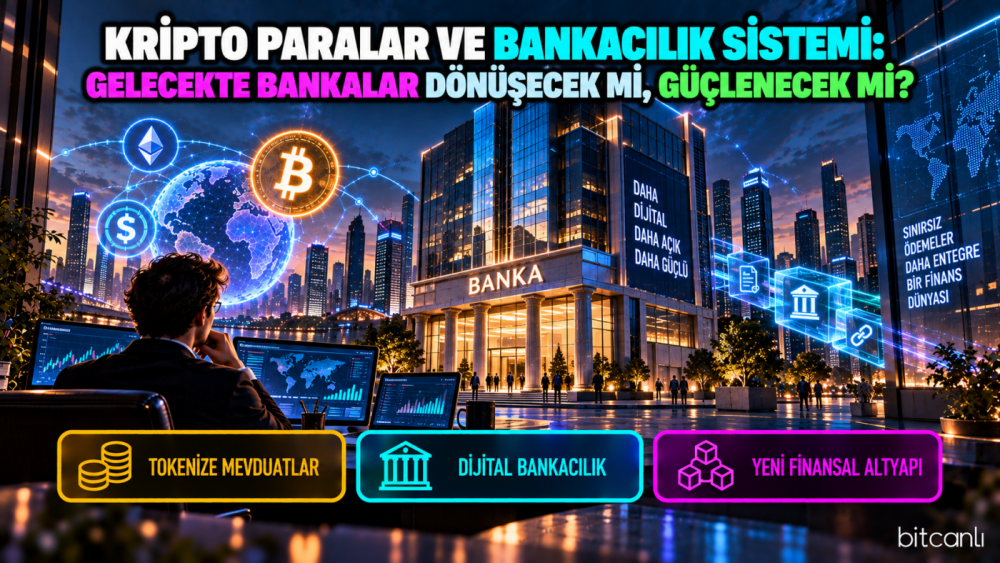
Bankalar yüzyıllardır modern ekonominin merkezinde yer alıyor. Tasarrufları topluyor, kredi sağlıyor, ödemeleri gerçekleştiriyor ve bireylerle şirketlerin ekonomik faaliyetlerini finanse edebilmesi için gerekli finansal altyapının önemli bir bölümünü oluşturuyorlar.
Ancak finans dünyası dijitalleştikçe bankacılığın çalışma biçimi de değişiyor. İnternet bankacılığı, mobil uygulamalar ve anlık ödeme sistemleri bankacılık hizmetlerinin müşterilere ulaşma şeklini dönüştürürken, blockchain ve kripto varlıklar finansal işlemlerin nasıl gerçekleştirilebileceğine dair daha farklı bir model ortaya koydu.
Özellikle Bitcoin'in merkezi bir aracı olmadan değer transferi yapabilme fikri, bankacılığın geleceğiyle ilgili önemli bir tartışma başlattı.
Peki blockchain ve kripto paralar bankaların rolünü gerçekten azaltabilir mi, yoksa bankalar bu teknolojileri kullanarak daha güçlü ve daha dijital bir yapıya mı dönüşecek?
Bankaların Temel Rolü Neden Hâlâ Önemli?
Bankalar yalnızca insanların parasını sakladığı kurumlar değil. Modern finans sisteminde tasarrufların krediye dönüşmesini, işletmelerin finansmana erişmesini, ödemelerin gerçekleşmesini ve çeşitli finansal risklerin yönetilmesini sağlayan çok katmanlı bir yapı sunuyorlar.
Bir şirket yatırım yapmak istediğinde krediye ihtiyaç duyabilir. Bir tüketici ev almak için uzun vadeli finansman kullanabilir. Bir işletme farklı para birimleriyle işlem yapabilir veya nakit akışını yönetmek için finansal hizmetlerden yararlanabilir.
Dolayısıyla bankaların ekonomideki rolü yalnızca para transferinden ibaret değil.
Bu durum, kripto paraların ortaya çıkmasıyla bankaların neden bir anda gereksiz hale gelmediğini anlamak açısından önemli.
Bitcoin ile Başlayan Büyük Tartışma
Bitcoin'in ortaya çıkışındaki en önemli fikirlerden biri, insanların merkezi bir finansal kuruma ihtiyaç duymadan birbirlerine doğrudan dijital değer gönderebilmesiydi.
Bu yaklaşım geleneksel finans sistemindeki önemli bir varsayımı sorguladı:
Değer transferi için mutlaka merkezi bir aracıya ihtiyaç var mı?
Bitcoin ve blockchain teknolojisi, belirli koşullarda bu soruya farklı bir cevap verilebileceğini gösterdi.
Ancak bu durum bankacılığın bütün işlevlerinin blockchain tarafından yerine getirilebileceği anlamına gelmiyor. Değer transferi, bankacılığın yalnızca bir parçası ve finansal sistemin geri kalanında kredi, risk yönetimi, likidite ve hukuki sorumluluk gibi çok daha geniş alanlar bulunuyor.
Blockchain Bankacılığa Ne Getiriyor?
Blockchain ve dağıtık defter teknolojilerinin finans dünyasındaki en önemli potansiyellerinden biri, finansal varlıkların ve işlemlerin programlanabilir dijital kayıtlar haline getirilebilmesi.
Tokenizasyon bu açıdan özellikle dikkat çekiyor. Bir banka mevduatının, tahvilin veya başka bir finansal varlığın tokenize edilmesi; işlemlerin belirli kurallar doğrultusunda otomatikleştirilmesini ve ödeme ile varlık transferinin daha yakından birbirine bağlanmasını mümkün kılabilir.
BIS, tokenizasyonun mesajlaşma, mutabakat ve varlık transferi gibi farklı aşamaları daha bütünleşik bir yapıya taşıyabileceğini ve özellikle sınır ötesi ödemelerde mevcut bazı gecikme ve maliyetleri azaltma potansiyeli taşıdığını belirtiyor.
Bu nedenle blockchain'in bankacılık üzerindeki etkisi yalnızca “bankaların yerine geçmek” şeklinde düşünülmemeli.
Belki de asıl değişim, bankaların nasıl çalıştığı konusunda yaşanacak.
Bankalar Gerçekten Tehdit Altında mı?
Kripto teknolojilerinin bazı bankacılık hizmetleri üzerinde rekabet baskısı oluşturması mümkün.
Özellikle ödeme, saklama ve bazı finansal işlemler blockchain tabanlı sistemler tarafından yeniden tasarlanabilir. Dijital varlık platformları da geleneksel finans kurumlarının daha önce sunduğu bazı hizmetleri farklı bir teknolojiyle gerçekleştirebilir.
Ancak bankaların faaliyet alanı bundan çok daha geniş.
Kredi değerlendirmesi, risk yönetimi, likidite sağlama, finansal danışmanlık, kurumsal finansman ve çeşitli ödeme hizmetleri bankacılık sisteminin temel parçaları olmaya devam ediyor.
Bu nedenle gelecekte bankacılığın tamamen ortadan kalkmasından ziyade, bazı finansal hizmetlerin bankalardan teknoloji platformlarına veya yeni nesil finans kuruluşlarına doğru dağılması daha gerçekçi bir senaryo olabilir.
IMF de finansal aracılığın giderek bankaların dışındaki varlık yöneticileri, teknoloji platformları ve merkeziyetsiz ağlara doğru genişlediğine dikkat çekiyor. Bu değişim bankaların önemini tamamen ortadan kaldırmaktan çok finansal sistemdeki rollerin yeniden dağılmasına işaret ediyor.
Bankaların Dönüşmesi Kaçınılmaz mı?
Finansal sistemin dijitalleşmesi bankaları değişime zorluyor.
Müşteriler daha hızlı ödeme, daha kolay hesap yönetimi, düşük işlem maliyetleri ve günün her saatinde erişilebilen finansal hizmetler bekliyor. Bu beklentiler bankaların teknoloji yatırımlarını artırmasına neden oluyor.
Blockchain ve tokenizasyon da bu dönüşümün yeni aşamalarından biri olabilir.
BIS'in 2026 değerlendirmesinde de temel yaklaşım, yeni teknolojileri mevcut iki katmanlı finansal sistemin içine taşıyarak merkez bankalarının parasal çıpasını ve ticari bankaların ekonomideki rolünü korurken finansal hizmetleri daha programlanabilir hale getirmek olarak ortaya konuyor.
Bu yaklaşım, “eski bankacılık mı, yeni kripto sistemi mi?” şeklindeki ikili seçimin geleceği tam olarak açıklamayabileceğini gösteriyor.
Dijital Bankacılık Sadece Başlangıçtı
Mobil bankacılık, internet şubeleri ve dijital müşteri edinimi bankacılığın ilk büyük dijital dönüşüm dalgasını oluşturdu.
Artık birçok bankacılık işlemi fiziksel şubeye gitmeden gerçekleştirilebiliyor. Para transferleri, ödeme işlemleri ve hesap yönetimi büyük ölçüde dijital kanallara taşındı.
Blockchain ve tokenizasyon ise bu dönüşümü başka bir seviyeye taşıyabilir.
Gelecekte yalnızca bankacılık hizmetinin arayüzü değil, finansal işlemin kendisi de programlanabilir hale gelebilir.
Örneğin bir kredi sözleşmesindeki belirli koşullar gerçekleştiğinde ödeme otomatik olarak yapılabilir. Bir varlığın devri ile ödemenin aynı işlem içerisinde gerçekleşmesi sağlanabilir. Ticari işlemlerde ödeme, teminat ve teslimat gibi farklı süreçler aynı dijital altyapıda birbirine bağlanabilir.
Bu, bankacılığın ortadan kalkmasından çok bankacılığın teknik altyapısının değişmesi anlamına geliyor.
Merkez Bankaları da Sistemi Dönüştürüyor
Kripto paraların yükselişi yalnızca özel şirketleri ve bankaları harekete geçirmedi. Merkez bankaları da dijital para ve tokenizasyon çalışmalarını hızlandırdı.
BIS'in 2024 yılında 93 merkez bankasıyla gerçekleştirdiği ankete göre bunların %91'i perakende, toptan veya her iki tür CBDC üzerinde çalışma yürütüyordu. Araştırmada merkez bankalarının önemli bir bölümünün, nakdin azalması ve varlıkların tokenizasyonunun yükselmesi karşısında merkez bankası parasının rolünü korumayı önemli bir motivasyon olarak gördüğü belirtiliyor.
Bu gelişme önemli bir noktaya işaret ediyor:
Finansın dijitalleşmesi yalnızca kripto sektörünün büyümesiyle gerçekleşmiyor. Geleneksel finans kurumları ve merkez bankaları da aynı teknolojik dönüşümün farklı modellerini geliştiriyor.
Kripto ve Bankalar Birlikte Çalışabilir mi?
Aslında bu süreç çoktan başladı.
Bankalar dijital varlık saklama, tokenizasyon, blockchain tabanlı ödeme sistemleri ve kurumsal dijital varlık hizmetleri gibi alanlarla ilgileniyor. Bazı finans kuruluşları ise tokenize edilmiş mevduatlar ve diğer finansal varlıklar üzerinde çalışmalar yürütüyor.
Bu nedenle gelecekte bankalar ile blockchain tabanlı finans sistemleri arasında yalnızca rekabet olması gerekmiyor.
Bir banka, müşterisine geleneksel hesap hizmeti sunarken aynı zamanda tokenize edilmiş varlıkların saklanmasını veya blockchain tabanlı bir ödeme sisteminin kullanılmasını sağlayabilir.
Böyle bir modelde kullanıcı açısından blockchain'in veya geleneksel bankacılığın nerede başladığını ayırt etmek bile zorlaşabilir.
Tokenizasyon Bankaların Rolünü Nasıl Değiştirebilir?
Tokenizasyonun en önemli etkilerinden biri, bankaların mevcut hizmetlerini daha programlanabilir hale getirebilmesi.
BIS'in ortaya koyduğu “tokenize edilmiş finansal sistem” yaklaşımında merkez bankası rezervleri, ticari banka parası ve devlet tahvilleri gibi varlıkların aynı programlanabilir altyapı üzerinde birlikte çalışması hedefleniyor. Bu yapı, ödeme ve finansal varlık transferlerinin daha doğrudan biçimde birleştirilmesini sağlayabilir.
Bu durumda bankalar teknolojinin karşısında duran kurumlar değil, teknolojinin üzerinde çalışan finansal hizmet sağlayıcılarına dönüşebilir.
Başka bir ifadeyle blockchain bankaları yok etmek yerine bankaların kullandığı altyapıyı değiştirebilir.
Yeni Rekabet Alanı Neresi Olacak?
Geleceğin finans dünyasında rekabet yalnızca faiz oranları veya müşteri sayısı üzerinden gerçekleşmeyebilir.
İşlem hızları, programlanabilir finansal ürünler, dijital varlık saklama, yapay zekâ destekli risk yönetimi, tokenizasyon ve farklı finansal sistemler arasındaki bağlantı kapasitesi giderek daha önemli hale gelebilir.
Bu durum bankalar için hem bir tehdit hem de fırsat oluşturuyor.
Teknolojik dönüşüme uyum sağlayamayan kurumlar yeni finansal platformlar karşısında müşteri kaybedebilir. Buna karşılık blockchain, yapay zekâ ve tokenizasyon gibi teknolojileri mevcut finansal altyapıyla birleştirebilen bankalar yeni hizmet alanları oluşturabilir.
Dolayısıyla gelecekte güçlü kalmanın yolu yalnızca geçmişteki bankacılık modelini korumaktan geçmeyebilir.
Finansın Hibrit Geleceği
Gelecekte yalnızca geleneksel bankacılık sistemlerinin veya yalnızca merkeziyetsiz finans yapıların hâkim olduğu tek bir model ortaya çıkması gerekmiyor.
Daha olası senaryo, farklı yapıların bir arada bulunduğu hibrit bir finans sistemi.
Bu sistemde merkez bankaları parasal güven ve nihai mutabakat altyapısını sağlamaya devam ederken ticari bankalar kredi, mevduat ve finansal hizmetlerde önemli rol oynayabilir. Fintech şirketleri müşteri deneyimini ve ödeme altyapısını geliştirirken blockchain ve tokenizasyon da belirli finansal işlemleri daha programlanabilir hale getirebilir.
BIS'in güncel yaklaşımı da teknolojik yeniliklerin mevcut finansal mimariye entegre edilerek verimlilik sağlanması ve para sistemine duyulan güvenin korunması üzerine kuruluyor.
Bu nedenle geleceğin finans sistemi “bankalar veya kripto” şeklinde iki seçenekten oluşmak zorunda değil.
Bankaların Gücü Azalacak mı?
Bu sorunun cevabı, bankaların hangi hizmetleri sunmaya devam edeceğine bağlı olabilir.
Eğer bankalar yalnızca geleneksel ödeme ve hesap hizmetlerine bağlı kalırsa, yeni teknoloji şirketleri ve dijital finans platformları bazı alanlarda ciddi rekabet oluşturabilir.
Ancak bankalar teknolojiye uyum sağlayarak kredi, saklama, ödeme, tokenizasyon, risk yönetimi ve kurumsal finansman gibi hizmetlerini yeni altyapılarla birleştirirse farklı bir sonuç ortaya çıkabilir.
Bu durumda bankaların gücü azalmak yerine biçim değiştirebilir.
Finansal sistemdeki merkezi konumlarını korurken kullandıkları teknoloji tamamen farklı hale gelebilir.
Finans Dünyasının Yeni Şekli
İnternet iletişimi değiştirdi.
Akıllı telefonlar günlük yaşamı değiştirdi.
Bulut bilişim şirketlerin çalışma biçimini dönüştürdü.
Blockchain ve tokenizasyon ise finansal değerlerin nasıl kaydedildiğini, transfer edildiğini ve programlanabildiğini değiştirme potansiyeline sahip.
Bu dönüşümün kazananları yalnızca yeni kurulan teknoloji şirketleri olmayabilir. Teknolojik gelişmeleri kendi altyapılarına entegre edebilen geleneksel bankalar da yeni finansal sistemin önemli oyuncuları olarak kalabilir.
Hatta gelecekte müşteriler açısından “banka” ile “blockchain” arasında bir seçim yapmak gerekmeyebilir.
Kullanıcı parasını bir bankada tutarken işlemin arka planında tokenize edilmiş bir altyapı çalışabilir. Bir şirket kredi hizmetini geleneksel bir bankadan alırken ödeme ve teminat süreçleri blockchain tabanlı bir sistem üzerinde gerçekleşebilir.
Bu nedenle finansın geleceğini yalnızca merkeziyetsizlik üzerinden okumak eksik kalabilir.
Gelecekte Bankalar Dönüşecek mi, Güçlenecek mi?
Bankacılığın geleceğinde asıl soru, bankaların var olup olmayacağı değil, hangi role dönüşeceği olabilir.
Kripto paralar ve blockchain, finansal aracılığın bazı bölümlerini yeniden tasarlayabilir. Tokenizasyon, ödeme ve mutabakat süreçlerini daha programlanabilir hale getirebilir. CBDC çalışmaları merkez bankası parasının dijital ortamdaki rolünü güçlendirebilir.
Ancak bu gelişmeler bankaların bütün işlevlerini ortadan kaldırmıyor.
Tam tersine, güncel finansal dönüşümün önemli bir bölümü bankaların da içinde bulunduğu daha geniş bir ekosistemin kurulması yönünde ilerliyor. BIS'in tokenize edilmiş merkez bankası rezervleri, ticari banka parası ve finansal varlıkların birlikte çalıştığı sistem önerisi bunun önemli örneklerinden biri.
Bu nedenle geleceğin finans sistemi muhtemelen bankaların blockchain ile savaştığı bir yapıdan çok, bankacılık hizmetlerinin blockchain, tokenizasyon, yapay zekâ ve yeni ödeme altyapılarıyla yeniden şekillendiği bir sistem olacak.
Belki de finans dünyasının en büyük değişimi bankaların ortadan kalkması değil, insanların bankacılığı eskisinden çok farklı bir şekilde kullanmaya başlaması olacak.
Editör Notu
Bu içerik, bankacılık sistemi, blockchain, kripto varlıklar, tokenizasyon ve merkez bankalarının dijital finans çalışmaları üzerine kamuya açık teknik ve ekonomik kaynaklar temel alınarak hazırlanmış bir araştırma ve değerlendirme yazısıdır.Geleceğin finansal yapısına ilişkin değerlendirmeler olası senaryoları ifade eder. İçerikte yer alan görüşler yatırım tavsiyesi veya kesin bir gelecek öngörüsü niteliğinde değildir.






Bunlar da ilginizi çekebilir
Zaman Yolculuğu Gerçekten Mümkün mü?
Zaman yolculuğu yalnızca bilim kurgu mu? Görelilik teorisinden zaman genişlemesine, solucan deliklerinden geçmişe yolculuk paradokslarına kadar bilimin bu gizemli konuya verdiği cevapları keşfedin.
2 hafta önce
Evrenden Daha Büyük Bir Şey Var mı?
Evrenin bir sınırı var mı? Sonsuz mu, yoksa sonlu ama sınırsız mı? Gözlemlenebilir evrenin ötesinde ne olduğunu ve çoklu evren fikrinin bilimdeki yerini keşfedin.
2 hafta önce
Evrende Bir Son Var mı?
Evren sonsuza kadar genişlemeye devam mı edecek, yoksa bir gün tamamen farklı bir sona mı ulaşacak? Büyük Donma, Büyük Çöküş ve Büyük Yırtılma gibi senaryolar, kozmosun uzak geleceğine dair farklı ihtimalleri ortaya koyuyor.
2 hafta önce