
-i6a77249e192b0.png)

Kripto Paralar ve Dijital Emeklilik: Geleceğin Tasarruf Modelleri Nasıl Şekillenecek?
Emeklilik birikimleri dijital finansın yükselişiyle yeni seçeneklerle karşılaşıyor. Kripto paralar, geleneksel yatırım araçları ve dijital tasarruf sistemleri geleceğin emeklilik planlarını nasıl değiştirebilir?
07/09/2026 19:40 | Son Güncelleme : 16/09/2026 18:53 | Netosfer
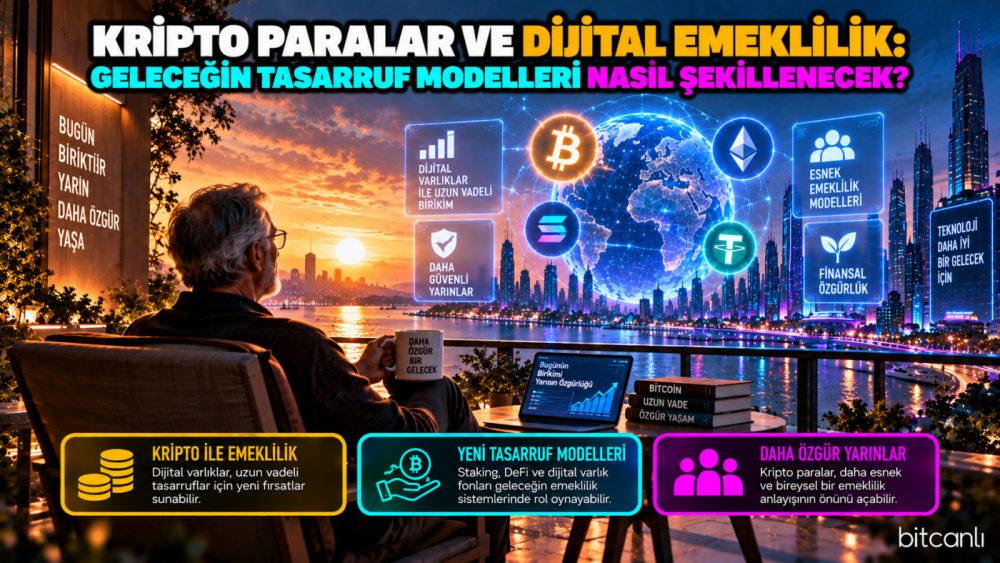
İnsanlar yüzyıllardır geleceklerini güvence altına almaya çalışıyor. Çalışma hayatı boyunca gelirlerinin bir bölümünü biriktirmek, yatırım yapmak ve ilerleyen yıllarda kullanabilecekleri bir finansal güvence oluşturmak bu çabanın en temel yolları arasında yer alıyor.
Özellikle emeklilik sistemleri, insanların çalışma dönemindeki gelirleri ile emeklilik dönemindeki ekonomik güvenliği arasında bağlantı kuran önemli yapılardan biri haline geldi. Devlet destekli sistemlerden işveren katkılı planlara ve bireysel emeklilik modellerine kadar farklı yapılar, ülkelerin ekonomik ve sosyal koşullarına göre şekilleniyor.
Ancak finansal dünya dijitalleştikçe tasarruf alışkanlıkları da değişiyor. Dijital yatırım platformları, yeni finansal ürünler ve kripto varlıklar insanların birikimlerini değerlendirme biçimine yeni seçenekler ekliyor.
Bu durum önemli bir soruyu gündeme getiriyor: Gelecekte insanlar emeklilik birikimlerini nasıl yönetecek ve kripto varlıklar bu uzun vadeli finansal planların bir parçası haline gelebilecek mi?
Emeklilik Sistemlerinin Temeli
Emeklilik sistemlerinin temel amacı, insanların çalışma hayatları boyunca oluşturdukları kaynakların emeklilik döneminde gelir sağlamasına yardımcı olmaktır.
Bu sistemlerin yapısı ülkeden ülkeye değişse de temel ihtiyaç aynı kalıyor: Çalışma döneminde elde edilen gelirin bir bölümünün gelecekte kullanılabilecek ekonomik kaynaklara dönüştürülmesi.
Bazı sistemlerde emeklilik ödemeleri ağırlıklı olarak mevcut çalışanların katkılarıyla finanse edilirken, bazı modellerde bireylerin veya işverenlerin adına biriken ve yatırım yapılan varlıklar daha önemli bir rol oynuyor.
OECD verilerine göre emeklilik için ayrılan varlıkların toplam büyüklüğü 2024 sonunda OECD ülkelerinde yaklaşık 69,8 trilyon dolara ulaştı. Bu büyüklük, emeklilik birikimlerinin küresel finans sistemi içindeki önemini de gösteriyor.
Tasarruf Alışkanlıkları Değişiyor
Geçmiş nesillerin tasarruf anlayışında mevduat, altın, gayrimenkul ve geleneksel yatırım araçları önemli bir yer tutuyordu. Bugün ise yatırım seçenekleri dijital platformların yaygınlaşmasıyla birlikte daha çeşitlenmiş durumda.
Hisse senetleri, yatırım fonları, tahviller ve farklı finansal ürünlerin yanında dijital varlıklar da yatırımcıların karşısına çıkan seçeneklerden biri haline geldi.
Bu değişim özellikle genç yatırımcıların finansal sistemle kurduğu ilişkiyi etkileyebilir. Ancak yeni yatırım araçlarının ortaya çıkması, uzun vadeli tasarrufların daha güvenli hale geldiği anlamına gelmiyor. Emeklilik söz konusu olduğunda yatırımın vadesi uzadıkça risk yönetimi daha da önemli hale geliyor.
Kripto Varlıkların Yükselişi
Kripto paralar ilk ortaya çıktığında daha çok yeni bir teknoloji ve alternatif finans sistemi olarak görülüyordu. Zaman içerisinde dijital varlık piyasalarının büyümesiyle birlikte kripto varlıklar daha geniş yatırımcı kitlelerinin ilgisini çekmeye başladı.
Bu gelişme, kripto varlıkların uzun vadeli yatırım portföylerinde kullanılıp kullanılamayacağı sorusunu da beraberinde getirdi.
Bitcoin gibi daha yüksek piyasa değerine sahip dijital varlıklar bazı yatırımcılar tarafından uzun vadeli değer saklama aracı olarak değerlendiriliyor. Ancak bu yaklaşımın bütün yatırımcılar veya emeklilik fonları için uygun olduğu söylenemez.
Çünkü emeklilik birikimlerinin temel amacı yüksek risk almak değil, uzun yıllar boyunca sürdürülebilir bir gelir oluşturabilmektir.
Uzun Vadeli Yatırım Perspektifi
Kripto varlıklar farklı yatırımcılar tarafından farklı amaçlarla kullanılabiliyor. Bazıları kısa vadeli fiyat hareketlerinden yararlanmaya çalışırken, bazıları dijital varlıkları uzun vadeli portföylerinin bir parçası olarak değerlendiriyor.
Bu iki yaklaşım arasındaki fark emeklilik planları açısından oldukça önemli. Emeklilik için ayrılan para genellikle uzun yıllar boyunca korunması gereken bir sermaye olduğundan, kısa vadeli piyasa hareketleri karşısında yüksek kayıp yaşama ihtimali dikkatle değerlendirilmek zorunda.
Bu nedenle kripto varlıkların emeklilik portföylerinde yer alması durumunda bile asıl tartışma "ne kadar kazandırabilir?" sorusundan çok "hangi risk düzeyinde ve portföyün ne kadarını oluşturmalı?" sorusu etrafında şekillenebilir.
Risk ve Getiri Dengesi
Her yatırım aracında olduğu gibi kripto varlıklarda da risk ve getiri arasında bir ilişki bulunuyor. Ancak kripto piyasalarındaki yüksek fiyat oynaklığı, uzun vadeli emeklilik tasarrufları açısından özel bir risk oluşturuyor.
OECD'nin emeklilik yatırımlarını inceleyen çalışmasında, kripto varlıklar konusunda görüş bildiren denetleyici kurumlar arasında likidite, değerleme ve karşı taraf riskleri öne çıkıyor. Bazı otoriteler ise fiyat oynaklığı, düzenleyici belirsizlik ve dolandırıcılık riskleri nedeniyle kripto varlıkları emeklilik fonları açısından uygun görmüyor.
Bu nedenle kripto varlıkların emeklilik sistemlerine dahil edilmesi halinde çeşitlendirme, yatırım sınırları, saklama altyapısı ve yatırımcı koruması gibi konular daha da önemli hale gelebilir.
Emeklilik Fonları Kriptoya Ne Kadar Yaklaşabilir?
Bugün emeklilik portföylerinin ana gövdesini hâlâ geleneksel varlıklar oluşturuyor. OECD'nin 2025 verilerine göre 38 OECD ülkesinin 34'ünde emeklilik varlıklarının yarısından fazlası hisse senetleri ve tahvillerden oluşuyor.
Bu tablo, kripto varlıkların geleneksel emeklilik yatırımlarının yerini almaktan oldukça uzak olduğunu gösteriyor.
Buna karşılık kripto varlık piyasalarının geleneksel finansal ürünlerle daha fazla bağlantı kurması, gelecekte emeklilik fonlarının dolaylı olarak dijital varlıklara maruz kalmasını kolaylaştırabilir. Örneğin kripto varlıkları takip eden borsa yatırım ürünleri, doğrudan dijital cüzdan kullanmak istemeyen geleneksel yatırımcılara farklı bir erişim kanalı sunabilir. OECD de bu tür ürünlerin geleneksel yatırımcıların kripto varlıklara erişimini kolaylaştırabileceğine dikkat çekiyor.
Dolayısıyla geleceğin emeklilik sisteminde kripto varlıkların doğrudan tutulmasından ziyade, düzenlenmiş yatırım ürünleri üzerinden sınırlı bir portföy bileşeni olarak yer alması daha olası senaryolardan biri olabilir.
Dijital Nesillerin Tasarruf Alışkanlıkları
İnternet ve akıllı telefonlarla büyüyen kuşakların finansal ürünlerle tanışma biçimi önceki nesillerden farklılaşıyor. Mobil bankacılık, dijital yatırım platformları ve çevrim içi finansal hizmetler günlük hayatın daha doğal bir parçası haline geliyor.
Bu durum gelecekte tasarruf alışkanlıklarını da etkileyebilir. İnsanların yatırım hesaplarını mobil uygulamalar üzerinden yönetmesi, otomatik tasarruf araçlarını kullanması ve farklı varlık sınıflarını tek bir dijital platformda takip etmesi daha yaygın hale gelebilir.
Kripto varlıklar da bu dijital finans ekosisteminin bir parçası olabilir. Ancak genç nesillerin dijital finans araçlarını daha fazla kullanması, yüksek riskli varlıkların emeklilik birikimlerinde mutlaka daha büyük paya sahip olacağı anlamına gelmiyor.
Finansal Bağımsızlık Kavramı Değişiyor
Son yıllarda finansal bağımsızlık kavramı yalnızca geleneksel emeklilik yaşına ulaşmakla ilişkilendirilmiyor. İnsanlar daha erken yaşta finansal güvence oluşturmak, gelir kaynaklarını çeşitlendirmek ve çalışma biçimleri üzerinde daha fazla kontrol sahibi olmak istiyor.
Bu yaklaşım tasarruf planlarını da çeşitlendirebilir. Bir kişi geleneksel emeklilik sisteminin yanında kişisel yatırım hesabı, gayrimenkul, hisse senetleri, tahviller veya belirli ölçüde dijital varlıklar üzerinden uzun vadeli birikim oluşturabilir.
Ancak finansal bağımsızlık hedefinin temelinde hâlâ düzenli tasarruf, gelir-gider dengesi ve sürdürülebilir risk yönetimi bulunuyor. Kripto varlıklar bu yapının yalnızca bir parçası olabilir.
Geleceğin Tasarruf Araçları
Önümüzdeki yıllarda tasarruf modellerinin tek bir yatırım aracına dayanması yerine farklı varlık sınıflarının bir arada kullanıldığı daha esnek yapılara dönüşmesi mümkün.
Geleneksel emeklilik fonları, hisse senetleri, tahviller, mevduat, altın ve dijital varlıklar aynı finansal plan içinde farklı roller üstlenebilir. Buradaki amaç her varlığa eşit ağırlık vermek değil, yatırımcının yaşı, gelir düzeyi, risk toleransı ve emekliliğe kalan süre gibi faktörlere göre uygun bir dağılım oluşturmak olabilir.
Özellikle emeklilik gibi uzun vadeli hedeflerde portföy çeşitlendirmesi ve risk kontrolü, herhangi bir tek varlığın yüksek getiri potansiyelinden daha önemli hale gelebilir.
Dijital Emeklilik Sistemi Nasıl Görünebilir?
Geleceğin emeklilik sistemindeki değişim yalnızca portföye kripto varlıkların eklenmesiyle sınırlı kalmayabilir.
Dijital emeklilik hesapları, otomatik yatırım sistemleri, yapay zekâ destekli finansal planlama ve kişiselleştirilmiş tasarruf modelleri daha fazla kullanılabilir. İnsanlar gelirlerinin belirli bir bölümünü otomatik olarak farklı varlık sınıflarına yönlendirebilir ve emeklilik hedeflerine göre portföylerini düzenleyebilir.
Yapay zekâ burada yatırım kararlarını tamamen insanın yerine almak zorunda değil. Daha çok kişinin gelirini, hedeflerini, risk kapasitesini ve zaman ufkunu analiz ederek farklı tasarruf senaryolarını karşılaştırmasına yardımcı olan bir araç haline gelebilir.
Böyle bir yapı, emeklilik planlamasını daha kişisel ve daha erişilebilir hale getirebilir.
Emeklilik Fonları İçin Asıl Soru Risk Olacak
Kripto varlıkların emeklilik sistemlerine dahil edilip edilmeyeceği tartışılırken yalnızca potansiyel getiriye odaklanmak yeterli olmayacak.
Bir emeklilik fonu için varlığın fiyatının yanı sıra likiditesi, saklama güvenliği, değerlemesinin nasıl yapılacağı, düzenleyici statüsü ve piyasa stresindeki davranışı da önem taşıyor.
Bu nedenle gelecekte kripto varlıklara izin veren emeklilik sistemlerinde bile yatırım sınırları veya portföy ağırlığına ilişkin kurallar bulunması mümkün. Amaç dijital varlıklardan tamamen uzak durmak değil, emeklilik birikimlerinin yüksek riskli fiyat hareketlerinden korunmasını sağlamak olabilir.
Yeni Bir Dönemin Başlangıcı mı?
Tasarruf anlayışı tarih boyunca değişti. İnsanlar servetlerini farklı dönemlerde toprak, değerli madenler, nakit, banka hesapları ve finansal varlıklar üzerinden korudu. Finansal piyasaların gelişmesiyle yatırım fonları ve emeklilik fonları da uzun vadeli birikimin önemli araçları haline geldi.
Bugün dijital varlıklar bu uzun dönüşüme yeni bir katman ekliyor.
Ancak kripto paraların geleceğin emeklilik sistemindeki rolü, onların yalnızca ne kadar değer kazanabileceğiyle belirlenmeyecek. Düzenleme, saklama altyapısı, yatırımcı koruması, finansal okuryazarlık ve portföy riskinin nasıl yönetileceği de en az getiri potansiyeli kadar önemli olacak.
Bu nedenle geleceğin emeklilik sistemi tamamen dijital varlıklardan oluşan bir yapıdan ziyade, geleneksel finans ile dijital varlıkların belirli kurallar altında bir arada bulunduğu hibrit bir model olabilir.
Geleceğin Emeklilik Sistemi
Kimse geleceğin tasarruf modelinin tam olarak nasıl şekilleneceğini bilmiyor. Ancak emeklilik sistemlerinin büyüklüğü ve uzun vadeli yatırım ihtiyacı, bu alanın finansal teknolojilerdeki gelişmelerden etkilenmeye devam edeceğini gösteriyor.
Kripto varlıklar bu dönüşümün önemli parçalarından biri olabilir, fakat geleneksel emeklilik sistemlerinin yerini almaları bugün için güçlü bir varsayım değil. Daha gerçekçi senaryo, dijital varlıkların belirli yatırım ürünleri veya sınırlı portföy tahsisleri üzerinden uzun vadeli yatırım ekosistemine dahil olması olabilir.
Belki de geleceğin emeklilik planı yalnızca banka hesabından veya geleneksel emeklilik fonundan oluşmayacak. Bunun yerine farklı risk seviyelerine sahip geleneksel ve dijital varlıkların, kişiselleştirilmiş tasarruf planlarının ve otomatik finansal araçların bir araya geldiği daha karmaşık bir yapı ortaya çıkacak.
Asıl soru, kripto paraların emekliliğin yerini alıp almayacağı değil; dijitalleşen finans dünyasında insanların gelecekteki gelirlerini güvence altına almak için hangi araçları nasıl birlikte kullanacağı olacak.
Editör Notu
Bu içerik, kamuya açık kaynaklar ve güncel ekonomik ve finansal gelişmeler temel alınarak hazırlanmış bir araştırma ve değerlendirme yazısıdır.İçerikte yer alan gelecek senaryoları kesin bir öngörü değil, mevcut finansal ve teknolojik eğilimler üzerinden yapılan değerlendirmelerdir. Kripto varlıkların yüksek fiyat oynaklığı ve diğer riskleri nedeniyle içerik yatırım tavsiyesi niteliği taşımaz.






Bunlar da ilginizi çekebilir
Zaman Yolculuğu Gerçekten Mümkün mü?
Zaman yolculuğu yalnızca bilim kurgu mu? Görelilik teorisinden zaman genişlemesine, solucan deliklerinden geçmişe yolculuk paradokslarına kadar bilimin bu gizemli konuya verdiği cevapları keşfedin.
2 hafta önce
Evrenden Daha Büyük Bir Şey Var mı?
Evrenin bir sınırı var mı? Sonsuz mu, yoksa sonlu ama sınırsız mı? Gözlemlenebilir evrenin ötesinde ne olduğunu ve çoklu evren fikrinin bilimdeki yerini keşfedin.
2 hafta önce
Evrende Bir Son Var mı?
Evren sonsuza kadar genişlemeye devam mı edecek, yoksa bir gün tamamen farklı bir sona mı ulaşacak? Büyük Donma, Büyük Çöküş ve Büyük Yırtılma gibi senaryolar, kozmosun uzak geleceğine dair farklı ihtimalleri ortaya koyuyor.
2 hafta önce