
-i6a77249e192b0.png)

Kripto Paralar ve Yeni Nesil Merkez Bankaları: Geleceğin Finansal Otoriteleri Nasıl Evrilecek?
Para sistemi dijitalleşirken merkez bankalarının rolü de değişiyor. CBDC'ler, blockchain, tokenizasyon ve yapay zekâ geleceğin finansal otoritelerini nasıl yeniden şekillendirebilir?
07/09/2026 19:23 | Son Güncelleme : 16/09/2026 18:54 | Netosfer
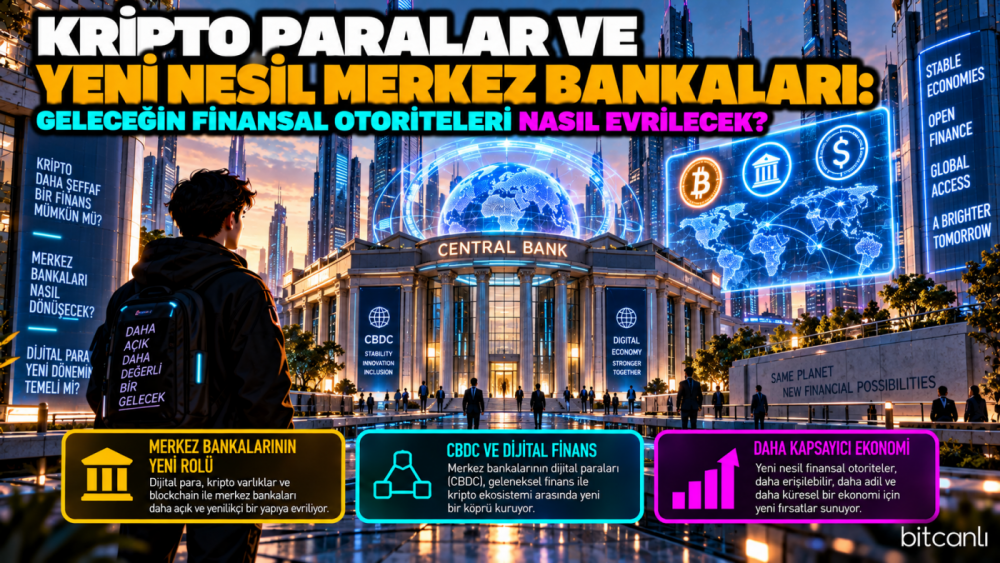
Merkez bankaları modern ekonomilerin en önemli kurumları arasında yer alıyor. Faiz oranlarını ve para politikasını yönlendirmek, para sisteminin işleyişini desteklemek ve finansal istikrarı korumaya çalışmak gibi görevler, merkez bankalarını ekonomik düzenin temel aktörlerinden biri haline getiriyor.
Ancak finansal sistem artık geçmişteki kadar fiziksel ve yavaş işlemiyor. Dijital ödemeler, blockchain tabanlı teknolojiler, kripto varlıklar, tokenizasyon ve yapay zekâ finansal altyapının farklı katmanlarını dönüştürürken merkez bankalarının görevlerini yerine getirme biçimleri de değişmeye başlıyor.
Bu dönüşüm önemli bir soruyu gündeme getiriyor: Geleceğin merkez bankaları yalnızca para politikasını yöneten kurumlar mı olacak, yoksa dijital ekonominin altyapısını şekillendiren teknoloji kurumlarına da mı dönüşecek?
Merkez Bankalarının Tarihsel Rolü
Merkez bankalarının temel görevleri ülkeden ülkeye farklılık gösterse de para politikasının yürütülmesi, finansal sistemin desteklenmesi ve ekonomik istikrarın korunması genel olarak en önemli sorumluluklar arasında bulunuyor. Bu kurumlar özellikle kriz dönemlerinde finansal sistemin işleyişini destekleyerek ekonomik şokların etkilerini sınırlamaya çalışıyor.
Uzun yıllar boyunca bu görevler büyük ölçüde geleneksel bankacılık sistemi ve fiziksel para altyapısı üzerinden yürütüldü. Ancak ekonominin dijitalleşmesi, merkez bankalarının yalnızca para politikasına değil, paranın ve ödemelerin nasıl çalıştığına ilişkin teknolojik dönüşümlere de daha fazla odaklanmasını gerektiriyor.
Dijital Dönüşüm Merkez Bankalarını Nasıl Değiştiriyor?
Ödeme alışkanlıklarının değişmesi, finansal sistemdeki dönüşümün en görünür taraflarından biri. Mobil ödemeler ve dijital bankacılık hizmetleri yaygınlaşırken birçok ülkede nakdin günlük işlemlerdeki rolü de zaman içinde azalıyor.
Bu değişim, merkez bankaları açısından yalnızca teknolojik bir yenilik anlamına gelmiyor. Para sisteminin dijitalleşmesi, merkez bankası parasının gelecekte vatandaşlara ve finansal kuruluşlara hangi kanallardan ulaşacağı sorusunu da gündeme getiriyor.
Tam bu noktada merkez bankası dijital paraları, yani CBDC'ler, önemli bir araştırma alanı haline geliyor.
Kripto Paralar Yeni Bir Tartışma Başlattı
Bitcoin'in ortaya çıkışı, merkezi bir otorite tarafından çıkarılmayan ve blockchain teknolojisi üzerinde çalışan yeni bir dijital varlık modelini ortaya koydu. Kripto ekosisteminin zaman içinde büyümesiyle birlikte stablecoinler, tokenizasyon ve merkeziyetsiz finans gibi farklı yapılar da finansal sistem tartışmalarına dahil oldu.
Bu gelişmeler merkez bankaları açısından doğrudan bir “kripto paralar merkez bankalarının yerini alacak mı?” sorusundan daha geniş bir tartışma oluşturuyor. Asıl mesele, dijital varlıkların ve yeni ödeme teknolojilerinin para talebini, ödeme altyapılarını, bankacılık sistemini ve finansal istikrarı nasıl etkileyebileceği.
Nitekim BIS'in 2024 yılı araştırmasında 93 merkez bankasının 85'inin, yani yaklaşık yüzde 91'inin perakende CBDC, toptan CBDC veya her ikisi üzerinde çalıştığı görüldü. Araştırma aynı zamanda bazı merkez bankalarının stablecoinler ve diğer kripto varlıklardaki gelişmeler nedeniyle CBDC çalışmalarını hızlandırdığını ortaya koyuyor.
Dijital Merkez Bankası Paraları
CBDC'ler, merkez bankası parasının dijital biçimde kullanılmasını amaçlayan sistemlerdir. Perakende CBDC'ler bireylerin ve işletmelerin günlük ödemelerinde kullanılabilecek şekilde tasarlanabilirken, toptan CBDC'ler daha çok bankalar ve diğer finansal kuruluşlar arasındaki işlemlerde ve ödeme mutabakatında kullanılabilir.
Bu sistemlerin amacı her ülkede aynı değil. Bazı projelerde ödeme altyapısının geliştirilmesi, bazılarında finansal erişimin artırılması, bazılarında ise merkez bankası parasının dijital ekonomideki rolünün korunması öne çıkıyor.
Dolayısıyla geleceğin para sistemi için tek bir CBDC modelinden söz etmek mümkün değil. Ülkeler farklı teknolojileri, kullanım alanlarını ve aracılık yapılarını tercih edebilir.
Yapay Zekâ Merkez Bankalarının Kararlarını Nasıl Değiştirebilir?
Yapay zekâ da merkez bankalarının dönüşümünde önemli bir rol üstlenmeye başladı. Ekonomik verilerin analiz edilmesi, finansal risklerin izlenmesi, ödeme sistemlerinin denetlenmesi ve büyük veri kümelerinden anlamlı sonuçlar çıkarılması gibi alanlarda yapay zekâdan yararlanılabilecek çok sayıda kullanım alanı bulunuyor.
BIS, merkez bankalarında yapay zekânın veri analizi, ekonomik araştırma, tahmin, ödeme sistemleri ve finansal denetim gibi kritik işlevlerde kullanılabileceğini belirtiyor. Ancak aynı çalışmalar, yapay zekânın veri güvenliği, model hataları, açıklanabilirlik ve aşırı otomasyon gibi yeni riskler de oluşturabileceğine dikkat çekiyor.
Bu nedenle gelecekte yapay zekânın merkez bankalarının kararlarını tamamen devralmasından çok, insan uzmanların kararlarını destekleyen daha gelişmiş bir analiz katmanı oluşturması daha gerçekçi görünüyor. Özellikle para politikası gibi yüksek etkili kararların arkasındaki ekonomik değerlendirmelerde insan denetimi önemini koruyacaktır.
Finansal İstikrarın Önemi Değişmiyor
Teknoloji ne kadar hızlı gelişirse gelişsin, merkez bankalarının temel sorumluluklarından biri finansal istikrarı korumaya devam edecek. Dijitalleşme bu görevi ortadan kaldırmak yerine daha karmaşık hale getirebilir.
Örneğin yapay zekâ finansal piyasaların daha hızlı analiz edilmesini sağlayabilirken aynı zamanda birçok finansal aktörün benzer algoritmalara ve verilere dayanması nedeniyle piyasalardaki hareketlerin daha hızlı yayılmasına yol açabilir. IMF de yapay zekânın finansal piyasalarda risk analizi ve karar alma süreçlerini hızlandırırken, benzer modellerin aynı anda hareket etmesinin piyasa dalgalanmalarını büyütebileceği konusunda uyarıyor.
Bu nedenle geleceğin merkez bankalarının yalnızca enflasyon, faiz ve para arzını değil, dijital finansal altyapının oluşturabileceği yeni riskleri de yakından izlemesi gerekebilir.
Yeni Nesil Finansal Altyapılar
Blockchain ve tokenizasyon, geleceğin finansal altyapısında merkez bankalarının rolünü yeniden şekillendirebilecek teknolojiler arasında bulunuyor. Özellikle tokenizasyon sayesinde geleneksel finansal varlıkların dijital kayıtlar üzerinde temsil edilmesi ve farklı finansal işlemlerin daha programlanabilir hale gelmesi mümkün olabilir.
Bu gelişmeler merkez bankalarının yalnızca para yöneten kurumlar olarak değil, finansal altyapının standartlarını ve güvenlik çerçevesini şekillendiren kurumlar olarak da önem kazanmasına yol açabilir.
BIS'in ödeme sistemleri çalışmalarında CBDC'ler, tokenizasyon ve kripto varlıklar birlikte değerlendiriliyor. Ayrıca tokenizasyonun sınır ötesi ödemeler ve finansal mutabakat gibi alanlarda yeni altyapı modellerinin geliştirilmesine katkı sağlayabileceği araştırılıyor.
Küresel Rekabet Neden Kızışıyor?
Dijital para ve finansal altyapı alanındaki gelişmeler ülkeler arasında yeni bir teknoloji rekabeti de oluşturuyor. Daha hızlı ödeme sistemleri, güvenli dijital kimlik altyapıları, tokenizasyon çözümleri ve sınır ötesi işlemlerin daha verimli hale getirilmesi, geleceğin finansal sisteminde stratejik önem taşıyabilir.
Buradaki rekabet yalnızca hangi ülkenin kendi dijital parasını daha önce kullanıma sunduğuyla sınırlı değil. Farklı ülkelerin ve finansal sistemlerin birbiriyle ne kadar kolay etkileşebileceği de önemli olacak. Özellikle sınır ötesi CBDC ve tokenizasyon uygulamalarında birlikte çalışabilirlik, geleceğin finansal altyapısının temel konularından biri haline gelebilir.
Hibrit Finans Dönemi
Gelecekte tamamen geleneksel veya tamamen merkeziyetsiz bir finans sisteminin ortaya çıkması zor görünüyor. Bunun yerine merkez bankaları, ticari bankalar, fintech şirketleri, ödeme kuruluşları, blockchain ağları ve farklı dijital varlık sistemlerinin aynı ekonomik yapı içerisinde birlikte çalıştığı hibrit modeller daha olası olabilir.
CBDC tasarımlarında da özel sektörün kullanıcılarla doğrudan temas ettiği aracı veya hibrit modeller üzerinde çalışmalar bulunuyor. Bu yaklaşım, merkez bankasının para üzerindeki rolünü korurken günlük finansal hizmetlerin önemli bir bölümünün özel finans kuruluşları tarafından yürütülmesine imkân tanıyabilir.
Bu nedenle geleceğin finans sistemi “merkezi mi, merkeziyetsiz mi?” sorusundan çok, bu farklı yapıların hangi alanlarda ve hangi kurallarla birlikte çalışacağı üzerinden şekillenebilir.
Geleceğin Merkez Bankaları Nasıl Görünebilir?
2030'lu ve 2040'lı yıllarda merkez bankalarının bugünkünden daha dijital, daha veri odaklı ve teknolojik olarak daha gelişmiş kurumlara dönüşmesi mümkün. Ancak bu değişimin temel görevlerin tamamen ortadan kalkması anlamına gelmesi gerekmiyor.
Aksine, para politikasını yürütmek ve finansal istikrarı korumak gibi görevler önemini sürdürürken bu görevlerin arkasındaki teknolojik altyapı büyük ölçüde değişebilir. Merkez bankaları daha gelişmiş veri analizi sistemleri kullanabilir, dijital para altyapılarını yönetebilir ve finansal piyasaların giderek daha otomatik hale gelen yapısını denetlemek için yapay zekâ destekli araçlardan yararlanabilir.
Böyle bir dönüşüm, merkez bankalarını yalnızca para arzını ve faiz politikasını yöneten kurumlar olmaktan çıkarıp dijital finansal sistemin güvenli şekilde çalışmasına katkı sağlayan daha geniş bir kurumsal yapıya dönüştürebilir.
Dijital Çağın Finansal Otoriteleri
Para sistemleri tarih boyunca teknolojiyle birlikte değişti. Metal paradan kâğıt paraya, fiziksel bankacılıktan elektronik ödemelere uzanan bu dönüşümde değişmeyen en önemli unsurlardan biri ise güven oldu.
Bugün kripto paralar, CBDC'ler, blockchain, tokenizasyon ve yapay zekâ bu dönüşümün yeni aşamasını oluşturuyor. Ancak teknolojilerin ortaya çıkması merkez bankalarının önemini otomatik olarak azaltmıyor; tam tersine, daha karmaşık ve birbirine daha fazla bağlanan bir finansal sistemde güven, istikrar ve denetim ihtiyacını yeniden şekillendiriyor.
Belki de geleceğin merkez bankalarını anlamanın en doğru yolu, onları yalnızca para basan kurumlar olarak görmekten vazgeçmek olacak. Yeni nesil merkez bankaları, dijital paranın, tokenize edilmiş varlıkların, yapay zekâ destekli finansal sistemlerin ve yeni ödeme ağlarının birlikte çalıştığı ekonomik yapının görünmeyen mimarlarından biri haline gelebilir.
Editör Notu
Bu içerik, kamuya açık kaynaklar ve güncel ekonomik gelişmeler temel alınarak hazırlanmış bir araştırma ve değerlendirme yazısıdır.İçerikte yer alan değerlendirmeler editoryal yorum niteliğindedir. CBDC, kripto varlık ve yapay zekâ teknolojilerinin gelecekteki etkileri ülkelere, düzenleyici tercihlere ve teknolojik gelişmelere göre farklılık gösterebilir.






Bunlar da ilginizi çekebilir
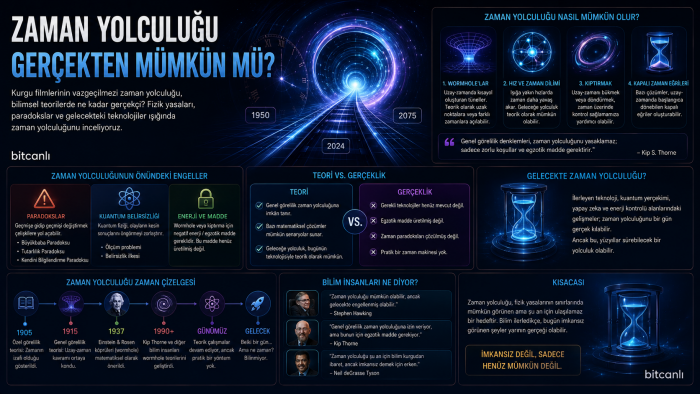
Zaman Yolculuğu Gerçekten Mümkün mü?
Zaman yolculuğu yalnızca bilim kurgu mu? Görelilik teorisinden zaman genişlemesine, solucan deliklerinden geçmişe yolculuk paradokslarına kadar bilimin bu gizemli konuya verdiği cevapları keşfedin.
2 hafta önce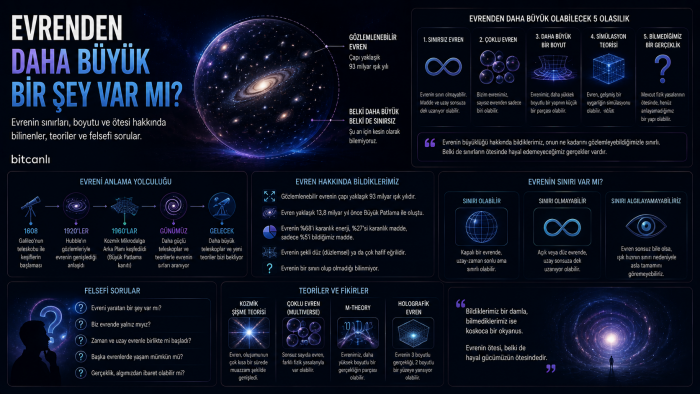
Evrenden Daha Büyük Bir Şey Var mı?
Evrenin bir sınırı var mı? Sonsuz mu, yoksa sonlu ama sınırsız mı? Gözlemlenebilir evrenin ötesinde ne olduğunu ve çoklu evren fikrinin bilimdeki yerini keşfedin.
2 hafta önce
Evrende Bir Son Var mı?
Evren sonsuza kadar genişlemeye devam mı edecek, yoksa bir gün tamamen farklı bir sona mı ulaşacak? Büyük Donma, Büyük Çöküş ve Büyük Yırtılma gibi senaryolar, kozmosun uzak geleceğine dair farklı ihtimalleri ortaya koyuyor.
2 hafta önce